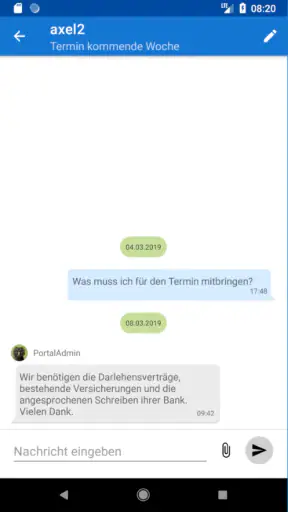
Wer mit einem Steuerberater arbeitet, kennt das kleine, aber lästige Problem: Unterlagen liegen in E-Mails, Rückfragen gehen zwischen anderen Nachrichten verloren und wichtige Dokumente müssen irgendwie sicher den richtigen Empfänger erreichen. Genau an diesem Punkt setzt ADDISON Direkt Mein Berater an. Ich sehe die App weniger als vollständiges Finanzprogramm und mehr als digitale Verbindung zwischen Mandant und Steuerkanzlei.
In meinem Eindruck richtet sich das Angebot vor allem an Menschen, deren Kanzlei mit ADDISON arbeitet und die den Austausch nicht länger über Papier, unübersichtliche E-Mail-Verläufe oder persönliche Übergaben erledigen möchten. Die Anwendung ist kostenlos und gehört in den Bereich Finanzen. Entwickelt wird sie von Wolters Kluwer Tax & Accounting Deutschland GmbH. Die Altersfreigabe liegt bei USK ab 0 Jahren, was für eine Steuer-App wenig überraschend ist, aber zeigt, dass sie nicht auf ein spezielles Erwachsenenalter beschränkt ist.
Die entscheidende Frage lautet deshalb nicht einfach: „Ist die App gut?“ Wichtiger ist: Passt sie zu meiner Steuerkanzlei und zu meinem persönlichen Arbeitsablauf? Wenn die Antwort darauf ja lautet, kann sie eine praktische Alltagshilfe sein. Wenn ich dagegen eine unabhängige Haushaltsbuch-App, eine eigene Buchhaltung oder eine Steuererklärung ohne Kanzlei suche, liegt ihre Stärke an einer anderen Stelle.
Worauf ich vor der Nutzung achten würde
Der erste Entscheidungspunkt ist die Verbindung zum eigenen Steuerberater. Der Name ADDISON Direkt klingt zwar nach einer allgemein verfügbaren Finanz-App, doch der eigentliche Nutzen entsteht im Zusammenspiel mit der Kanzlei. Ich würde daher vor der Installation klären, ob mein Berater den Dienst tatsächlich verwendet und welche Abläufe darüber angeboten werden. Ohne diese Verbindung bleibt der praktische Wert deutlich kleiner als bei einer App, die unabhängig von einem Anbieter funktioniert.
Das ist ein wichtiger Unterschied zu klassischen Finanz-Apps. Ein Haushaltsbuch hilft mir, Einnahmen und Ausgaben selbst zu kategorisieren. Eine Banking-App zeigt Kontobewegungen. Eine Steuer-App führt mich oft durch eine Erklärung. ADDISON Direkt verfolgt dagegen einen kommunikativen Ansatz: Die App soll den Austausch mit dem Steuerberater vereinfachen. Wer genau diese Schnittstelle braucht, sollte sie anders bewerten als jemand, der seine Finanzen vollständig allein organisieren möchte.
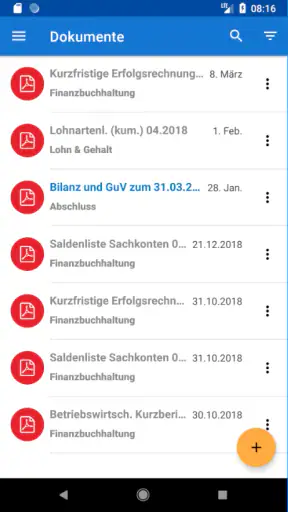
Auch mein persönlicher Umgang mit Dokumenten spielt eine Rolle. Wer regelmäßig Belege, Nachweise oder andere steuerrelevante Unterlagen an die Kanzlei weitergeben muss, profitiert eher als jemand, der nur einmal im Jahr eine einzelne Datei verschickt. Der Vorteil wächst mit der Häufigkeit des Austauschs, weil ein festgelegter digitaler Weg weniger Nachdenken erfordert als jedes Mal die passende E-Mail-Adresse, den richtigen Betreff und den richtigen Anhang zu suchen.
Ich würde außerdem prüfen, ob der eigene Alltag eher mobil oder am Computer stattfindet. Eine App ist besonders nützlich, wenn Unterlagen unterwegs entstehen oder direkt vom Smartphone aus weitergeleitet werden sollen. Wer dagegen sämtliche Dokumente ohnehin am Schreibtisch sortiert und mit einer bestehenden Kanzlei-Software arbeitet, empfindet den zusätzlichen mobilen Kanal möglicherweise nicht als großen Fortschritt.
Die technische Einstiegshürde ist zumindest auf der Betriebssystemseite überschaubar: Die aktuelle Ausgabe 6.2.15 setzt Android ab Version 6.0 voraus. Das deckt auch ältere Geräte ab. Trotzdem würde ich nicht nur auf die Kompatibilität achten, sondern auf die Frage, ob mein Smartphone für sensible Steuerunterlagen noch sinnvoll eingesetzt werden kann. Ein veraltetes Gerät, ein schlecht geschützter Zugriff oder ein unordentlicher Download-Ordner können den Komfortvorteil schnell relativieren.
Beim Vertrauen zählt für mich außerdem der Anbieter. Hinter der App steht Wolters Kluwer Tax & Accounting Deutschland GmbH, also ein Unternehmen, das auf Lösungen für Steuerberatung und Rechnungswesen spezialisiert ist. Das ersetzt keine Prüfung der eigenen Kanzleiabläufe, gibt aber einen nachvollziehbaren Rahmen dafür, warum die Anwendung nicht wie ein beliebiger Dokumentenversand gedacht ist.
Für welchen Alltag die App besonders sinnvoll ist
Ein realistisches Beispiel ist ein Selbstständiger, der tagsüber bei Kunden arbeitet. Nach einem Einkauf für das Geschäft fotografiert er den Beleg nicht erst am Monatsende, sondern kümmert sich direkt darum, ihn über den vorgesehenen Weg an die Kanzlei weiterzugeben. Später erhält er eine Rückfrage und kann sie dort bearbeiten, wo er ohnehin den Austausch mit seinem Berater erwartet. Der Gewinn liegt nicht in einer spektakulären Einzelfunktion, sondern darin, dass aus vielen kleinen Übergaben ein wiederholbarer Ablauf wird.
Ähnlich hilfreich kann die App für Familien sein, in denen Steuerunterlagen von mehreren Personen zusammengetragen werden. Statt dass jeder Beleg in einem anderen E-Mail-Postfach landet, lässt sich der Austausch stärker an der Kanzlei orientieren. Das funktioniert besonders gut, wenn alle Beteiligten vorher vereinbaren, welche Dokumente sofort weitergegeben und welche zunächst intern gesammelt werden.
Für Arbeitnehmer mit wenigen Unterlagen pro Jahr ist der Nutzen dagegen schwerer einzuschätzen. Wenn ich nur eine Lohnbescheinigung und einige wenige Nachweise weiterreichen muss, kann eine normale, mit dem Berater abgestimmte Alternative ausreichend sein. Die App wird interessanter, sobald regelmäßig Rückfragen, Dokumente oder organisatorische Nachrichten anfallen.
Was im Vergleich zu üblichen Alternativen überzeugt
Im Vergleich zur E-Mail ist der größte Vorteil die klarere Zuordnung. E-Mails sind flexibel, aber genau diese Flexibilität führt schnell zu Fehlern: ein falscher Empfänger, ein vergessener Anhang oder ein Betreff, der später kaum wiederzufinden ist. Ein dedizierter Kanal kann den Austausch strukturierter wirken lassen. Ich würde trotzdem nicht automatisch jede E-Mail ersetzen, sondern den jeweils von der Kanzlei vorgesehenen Weg nutzen.
Gegenüber Papier spart die App vor allem Zeit bei der Weitergabe. Papier muss gesammelt, sortiert und persönlich oder per Post übermittelt werden. Der digitale Weg ist für Menschen angenehmer, die Belege ohnehin mit dem Smartphone verwalten. Wer Papier als sichtbare Ablage braucht, sollte sich allerdings eine feste Routine schaffen, damit die digitale Übermittlung nicht dazu führt, dass Originale und Kopien durcheinandergeraten.
Im Vergleich zu einer unabhängigen Cloud- oder Dateifreigabe liegt die Stärke in der Nähe zum Steuerberater. Eine allgemeine Cloud kann zwar Dateien speichern, aber sie sagt mir nicht automatisch, welcher Austausch für meine Kanzlei sinnvoll ist. ADDISON Direkt ist deshalb weniger die universelle Dateiablage als ein auf die Zusammenarbeit mit dem Berater ausgerichteter Zugang.
Bei eigenständigen Steuerprogrammen ist die Abgrenzung noch deutlicher. Solche Programme können Menschen ansprechen, die ihre Erklärung selbst erstellen und möglichst viel Kontrolle über Eingaben und Berechnungen behalten möchten. Diese App würde ich nicht als Ersatz dafür auswählen. Ihr sinnvollster Platz ist dort, wo bereits eine Beziehung zur Kanzlei besteht und die Kommunikation mit ihr einfacher werden soll.
Wo andere Lösungen besser passen können
Wer seine Einnahmen und Ausgaben analysieren, Budgets planen oder Konten zusammenführen möchte, sollte sich eher bei Banking- und Haushaltsbuch-Apps umsehen. Dafür ist der hier besprochene Ansatz nicht gedacht. Ich würde nicht erwarten, dass eine Verbindung zum Steuerberater automatisch eine vollständige private Finanzübersicht ersetzt.
Auch für Unternehmen mit umfangreichen internen Freigaben kann eine andere Lösung geeigneter sein. Wenn mehrere Abteilungen Dokumente prüfen, kommentieren und versionieren müssen, ist ein spezialisiertes Dokumentenmanagement möglicherweise übersichtlicher. ADDISON Direkt wirkt für mich eher wie ein direkter Kanal zwischen Mandant und Kanzlei als wie eine umfassende Plattform für große interne Prozesse.
Ein weiterer Punkt ist die Abhängigkeit vom bestehenden Umfeld. Bei einer unabhängigen App kann ich den Anbieter selbst wählen und den Dienst auch dann weiterverwenden, wenn ich meine Kanzlei wechsle. Bei dieser Anwendung ist die Entscheidung stärker an die Zusammenarbeit mit dem Steuerberater gebunden. Das ist kein Fehler, aber ein echter Trade-off: Die Nähe zur Kanzlei bringt Relevanz, verringert aber die Unabhängigkeit.
Wer grundsätzlich keine steuerlichen Dokumente auf dem Smartphone verwalten möchte, wird sich mit der App vermutlich nicht wohlfühlen. Dann kann der klassische Weg über einen Computer oder eine individuell vereinbarte Übergabe besser passen. Ich würde niemandem raten, nur wegen des mobilen Zugangs seine gesamte Ablage umzustellen, wenn der bisherige Prozess zuverlässig funktioniert.
Der praktische Wechsel: weniger Aufwand, aber nicht ohne neue Gewohnheiten
Der Wechsel von Papier oder E-Mail zu einer Kanzlei-App wirkt zunächst einfach, ist aber vor allem eine organisatorische Umstellung. Ich würde zuerst einen einzigen klaren Prozess festlegen: Was wird sofort übermittelt, was bleibt bis zum Monatsende gesammelt und wie werden Originale aufbewahrt? Ohne diese Regel kann eine digitale App zwar den Versand beschleunigen, aber gleichzeitig eine neue Unordnung erzeugen.
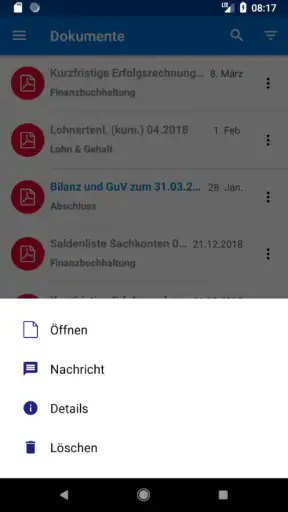
Hilfreich ist eine feste Beleg-Routine. Nach einem geschäftlichen Einkauf könnte ich den Nachweis direkt bearbeiten, statt ihn in einer Tasche oder Schublade zu vergessen. Bei privaten Steuerunterlagen würde ich dagegen einen eigenen Sammelrhythmus wählen. Der nicht offensichtliche Vorteil liegt darin, dass die App nicht nur beim Senden hilft, sondern mich zu einer früheren Entscheidung zwingt: Ist dieses Dokument bereits für die Kanzlei bestimmt oder muss ich noch etwas ergänzen?
Ich würde außerdem vermeiden, die Anwendung als alleinige Ablage für alles zu betrachten. Eine Übermittlung an den Steuerberater ersetzt nicht automatisch die eigene Ordnung. Für wichtige Unterlagen sollte ich weiterhin wissen, wo das Original liegt, welchem Steuerjahr es zugeordnet ist und ob eine spätere Rückfrage möglich ist. Die App kann den Weg zur Kanzlei verkürzen, aber sie nimmt mir die Verantwortung für meine persönliche Dokumentation nicht ab.
Bei einem Kanzleiwechsel sollte ich ebenfalls bewusst planen. Vor dem Umstieg würde ich klären, welche bereits übermittelten Unterlagen weiterhin erreichbar sind und welche Informationen ich für meine eigene Ablage sichern muss. Gerade weil der Dienst eng mit dem Berater verbunden ist, sollte ich nicht davon ausgehen, dass ein Wechsel genauso unkompliziert ist wie der Wechsel zwischen zwei unabhängigen Notiz-Apps.
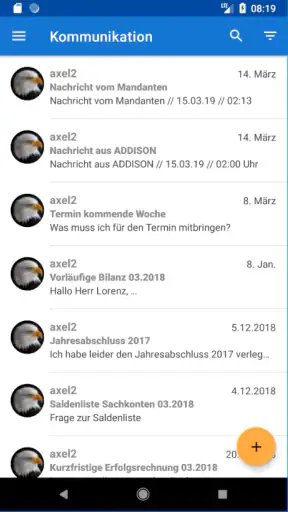
Für die tägliche Nutzung empfiehlt sich eine klare Trennung zwischen dringenden Rückfragen und einfachen Dokumenten. Eine kurze Nachricht an den Berater sollte nicht zwischen vielen unsortierten Dateien untergehen. Umgekehrt sollte ich nicht jede Kleinigkeit einzeln senden, wenn die Kanzlei lieber gebündelte Unterlagen erhält. Der beste Ablauf hängt vom jeweiligen Berater ab; die App ist dann stark, wenn sie eine solche Vereinbarung unterstützt, nicht wenn sie sie ersetzt.
Mein Eindruck von Reife und Reichweite
Die Zahlen zur Verbreitung zeigen, dass ADDISON Direkt kein Nischenexperiment ist: Die App kommt auf über hunderttausend Installationen. Gleichzeitig liegt der Durchschnitt bei 3,5 Sternen aus 161 Bewertungen, ergänzt durch 57 Rezensionen. Für mich ist das ein Hinweis, die Anwendung weder blind zu loben noch vorschnell abzuschreiben. Eine solche Bewertung passt zu einem Werkzeug, dessen Nutzen stark davon abhängt, wie gut Kanzlei, Mandant und persönlicher Ablauf zusammenspielen.
Ein Teil der möglichen Reibung entsteht wahrscheinlich nicht durch die Grundidee, sondern durch Erwartungen. Wer eine umfassende Finanzzentrale erwartet, könnte enttäuscht sein. Wer dagegen einen verlässlicheren Kontaktweg zum Steuerberater sucht, bewertet dieselbe Schlichtheit möglicherweise positiv. Ich würde die App deshalb nicht nach der Zahl sichtbarer Funktionen beurteilen, sondern danach, ob sie meine konkreten Übergaben tatsächlich einfacher macht.
Die kostenlose Nutzung senkt die Hürde zum Ausprobieren. Das bedeutet aber nicht, dass ein Wechsel automatisch ohne Aufwand bleibt. Zeit kostet vor allem die Abstimmung mit der Kanzlei, das Sortieren alter Unterlagen und das Einüben einer neuen Routine. Der finanzielle Vorteil ist daher weniger entscheidend als die Frage, ob ich durch weniger Nachfragen, weniger Sucherei und weniger Papierarbeit wirklich Zeit gewinne.
Meine Empfehlung für verschiedene Nutzergruppen
Ich würde die App empfehlen, wenn mein Steuerberater sie aktiv anbietet, ich regelmäßig Unterlagen austausche und mein Smartphone ohnehin ein normaler Bestandteil meiner Organisation ist. Besonders Selbstständige, Vermieter oder Menschen mit wiederkehrenden steuerlichen Nachweisen können von einem festen digitalen Kanal profitieren. Auch wer häufig unterwegs ist, gewinnt praktische Flexibilität, weil der Austausch nicht an den heimischen Schreibtisch gebunden bleibt.
Für Angestellte mit einer sehr einfachen Steuererklärung ist meine Empfehlung zurückhaltender. Wenn der Austausch mit der Kanzlei nur wenige Male im Jahr stattfindet, kann die zusätzliche App den Ablauf eher erweitern als vereinfachen. In diesem Fall würde ich sie nur nutzen, wenn der Berater sie ausdrücklich als bevorzugten Weg einsetzt oder wenn ich mit Papier und E-Mail regelmäßig den Überblick verliere.
Überspringen würde ich sie, wenn ich eine komplett eigenständige Steuerlösung suche, meine Finanzen analysieren möchte oder keine Verbindung zu einer ADDISON-Kanzlei habe. Dafür sind andere Kategorien passender. Die Anwendung sollte nicht gegen ihre eigene Aufgabe bewertet werden: Sie ist kein Ersatz für Banking, Budgetplanung oder eine individuell geführte Buchhaltung.
Nach meinem Testeindruck ist der entscheidende Mehrwert die Kombination aus Mobilität und Kanzleinähe. Der weniger offensichtliche Nachteil ist dieselbe Bindung: Je stärker mein Ablauf von einer bestimmten Kanzlei abhängt, desto wichtiger wird die vorherige Abstimmung und die eigene Datensicherung. Wer das akzeptiert, bekommt ein zweckorientiertes Werkzeug statt einer überladenen Finanz-App.
Mein klares Fazit lautet daher: ADDISON Direkt Mein Berater ist eine sinnvolle Wahl für Mandanten, die den laufenden Austausch mit ihrem Steuerberater digitaler und geordneter gestalten möchten. Ich würde sie nicht als allgemeine Finanz-App empfehlen, sondern als spezialisierten Kommunikationsweg. Wenn meine Kanzlei das System unterstützt und ich regelmäßig Belege oder Rückfragen weitergebe, würde ich die kostenlose App ausprobieren und eine feste Ablage-Routine darum aufbauen. Für unabhängige Steuerplanung oder umfassende Finanzkontrolle würde ich dagegen eine andere Lösung wählen.
Insgesamt bleibt bei mir ein nüchterner, aber positiver Eindruck. Die App gewinnt nicht durch große Versprechen, sondern durch einen konkreten Anwendungsfall: Unterlagen und Kommunikation näher an den Steuerberater zu bringen. Ob daraus im Alltag wirklich ein Vorteil wird, entscheidet weniger die Installation als die Qualität des gemeinsamen Prozesses. Genau deshalb ist sie für die passende Zielgruppe empfehlenswert, für alle anderen aber nicht automatisch die richtige Finanz-App.


